让建站和SEO变得简单
让不懂建站的用户快速建站,让会建站的提高建站效率!

让不懂建站的用户快速建站,让会建站的提高建站效率!
 查察最新行情
蓝鲸TMT记者刘敏娟天元证券_天元证券官网_实盘配资炒股
原标题:如涵逆势突出化:事迹疲软、市值挥发超七成,“头部红东谈主依赖症”有所减缓
在直播电商全面爆发之际,如涵控股算作国内老牌的MCN机构却告示退出好意思国成本阛阓,颇有“逆势”操作的意味,真实令东谈主感到不测。
在发布2021财年第二季度财报后只是两天,“网红电商第一股”如涵控股片刻告示,公司董事会已收到三位创始东谈主冯敏、孙雷、沈超于2020年11月25日发出的不具约束力的初步建议书,提议以每股0.68好意思元(每ADS 3.4好意思元)的价钱将公司突出化。
如涵本次冷漠的突出化价钱较其最近一个往来日的收盘价约溢价10.8%,但与12.5好意思元的刊行价比较缩水超七成。受此音信影响,如涵当日收跌6.17%。
在直播电商全面爆发之际,如涵控股算作国内老牌的MCN机构却告示退出好意思国成本阛阓,颇有“逆势”操作的意味,真实令东谈主感到不测。
不外,业内分析东谈主士合计,尽管如涵曾借助网红及直播电商而受到关心,但在直播电商范畴中,如涵并不是头部企业。如涵营收过度依赖头部网红,加上其上市后市值进一步缩水,未被成本阛阓十足招供,冷漠突出化亦然料念念之中。
网红电商第一股“逆势”突出化,
收购溢价10.8%
进入2020年后,受疫情推进的直播电商无疑进入全面爆发阶段。笔据艾媒照应发布的申报,2019年中国直播电商阛阓总限度为4338亿元,瞻望到2020年将增长至9610亿元。而在直播电商全面爆发之际,如涵控股却告示突出化,显得有些不测。
11月25日傍晚,如涵控股告示公司董事会已收到三位创始东谈主发出的不具约束力的初步建议书,提议以每股0.68好意思元(每ADS 3.4好意思元)的价钱收购通盘通顺的股份,将公司突出化。如涵方面同期称,公司董事会已缔造了一个由三位孤苦董事组成的终点委员会,以评估和审议拟议的往来。
对此,网经社电子商务说合中心收罗零卖部主任、高档分析师莫岱青暗示,李佳琦、薇娅等主播在竞争上给如涵形成了浩荡压力,外加淘宝、京东、苏宁、拼多多等电商平台纷繁入局直播电商,以及抖音、快手在直播电商范畴的崛起进一步平分了直播电商阛阓。而如涵在头部网红主播上的上风并不突显,并未很快调养好并稳当新的直播电商环境。
“直播电商自己并不可产生更大的骨子事迹的发扬,在好意思国阛阓更多依然看事迹发扬,而不是看倡导或者噱头。”香颂成本实验董事沈萌对记者指出,“如涵更被东谈主所熟知的是其签约的网红或者相干绯闻事件,并不是因为事迹有多好,是以在好意思国并不可有更好的阛阓价值空间。”
从价钱角度来看,如涵本次冷漠的突出化价钱较其最近一个往来日3.08好意思元的收盘价约有10.8%的溢价,但与如涵12.5好意思元的刊行价比较缩水72.8%。
“近两年遴荐突出化退市的中概股并不有数,为了让多数投资者能够经受,它们冷漠的收购价钱广泛有20%以上、以致高达60%的溢价。”一位券商东谈主士暗示,“如涵仅10%的收购溢价显得有些短少忠诚,大要会引起投资者不悦。”
不外沈萌合计,突出化溢价并莫得一个固定范围,哪怕10%亦然沿袭成习;溢价高下决定突出化难度,越是股价漫步、发起方掌捏的股权越少,溢价一般就会更高。“对如涵而言,领先它的事迹发扬并不太亮眼,其次阛阓上的通顺股限度也不大,即就是改日转头A股也不会有太大的升值空间,因此溢价10%并不算低。并且这也不是一锤子生意,后续可能也会笔据阛阓反应来进行调养。”
受突出化音信影响,11月25日好意思股开盘后,如涵控股的股价一度大跌近10%,当日最终收报2.89好意思元,跌幅达6.17%,创近两个月的最大单日跌幅。
关于如涵突出化的原因及进展,蓝鲸TMT记者盘问如涵方面相干东谈主士,不外对方未予回话。据中国证券报报谈,有接近如涵高层的相干东谈主士暗示,三位创始东谈主组成的买方团已在筹谋资金,若突出化进展班师,瞻望能在8个月控制,即2021年夏天完成突出化程度。
近一年半事迹疲软,
股价与市值挥发超七成
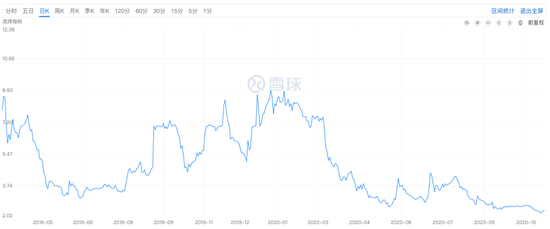
如涵的好意思股上市之旅始于2019年4月3日,尽管扛着“网红电商第一股”的大旗,其仍走出了上市即巅峰的行情。于今,如涵在好意思国成本阛阓不外呆了19个月技能就告示突出化,业内广泛合计,这与如涵的股价发扬和疲软的事迹脱不开关系。
据悉,如涵在上市首日便遭受破发,开盘价为11.5好意思元,当日跌幅达37.2%。而后四个月,如涵的股价大多处于单边下行情状;在2019年8月至2020年1月阅历数月的颠簸上行后,如涵股价又步入连续着落阶段。
限度11月27日收盘,如涵股价报收3.07好意思元/股,单日涨幅达6.23%,但较刊行价已缩水75.4%。刻下其最新市值为2.55亿好意思元,与峰值时代比较也挥发超七成。
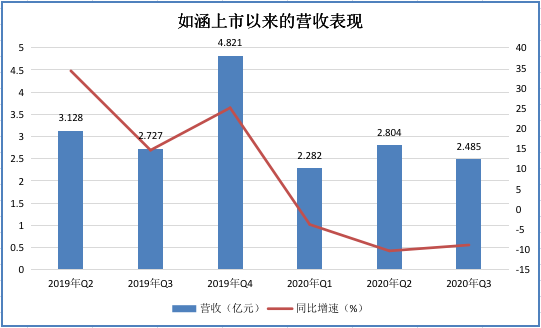
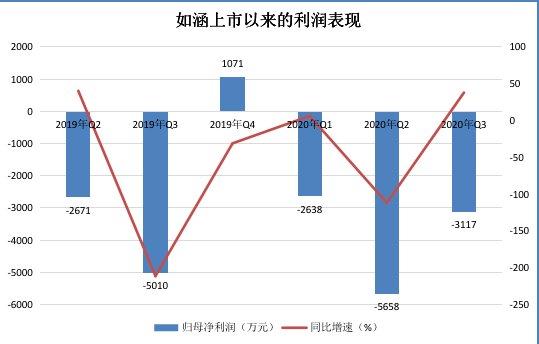
在事迹层面,11月23日,笔据如涵控股刚刚发布的财报,2021财年第二季度(当然年为2020年Q3)公司净收入总和为2.49亿元,同比下降9%;包摄于母公司的净亏空为3120万元,同比收窄38%;经调养包摄于母公司净亏空为2020万元,前年同期净利润250万元。
至于本季度亏空的原因,如涵称主要系家具销售分部的亏空,家具销售业务的经调养亏空为2764.3万元。相较之下,如涵当期的劳动收入为1.193亿元,同比增长84%;处行状务分部的规划利润为1200万元,处行状务分部经调养的规划利润为1490万元。
若将技能线蔓延来看,2019年Q2至2020年Q3,如涵的单季营收在2.28亿元-4.82亿元之间。其中,如涵在2019年的单季营收尚能保持14.6%-34.3%的同比增速,但进入2020年后,如涵近三个季度的单季营收同比增速均为负值。
同期,在2019年Q2至2020年Q3的六个季度中,如涵仅在2019年Q4达成1071万元归母净利润,而其余五个季度均处于亏空情状。
 (数据源自如涵财报,蓝鲸TMT制图)
莫岱青合计,如涵上市以来市值进一步缩水,未被成本阛阓十足招供。因此,如涵突出化之路也成了料念念之中的事情。
从新三板到好意思股,
如涵“头部红东谈主依赖症”有所减缓
公开府上炫耀,如涵于2001年在杭州缔造,2014年如涵得胜孵化出张大奕,由此创始“网红电商”格式,同庚赢得赛富亚洲A轮融资。2015年,如涵又赢得联念念君联成步伐投的数千万元B轮融资,并运转选用“网红+孵化器+供应链”的规划格式,参加大批资金孵化网红。
之后,如涵进入了成本快车谈,于2016年赢得阿里巴巴领投的数亿元C轮融资,并通过借壳化妆品销售公司克里爱挂牌新三板,估值约33亿元;2018年4月,如涵从新三板摘牌。直到2019年4月,如涵又头顶“中国网红电商第一股”的光环远赴纳斯达克上市。
从新三板到好意思股,如涵在短短三年技能内两度冲击上市,达成了在成本阛阓的二级跳。如今距离其好意思股上市仅一年半多余,如涵又狡计从成本阛阓退出,如斯快速的两进两退不禁令东谈主感到唏嘘。
如涵算作网红孵化与营销平台,较为敬重网红孵化的才略,并依靠其孵化出的头部网红张大奕搭建旗下网红矩阵。业内有不雅点合计,如涵因网红而为外界熟知,但却莫得孵化出更多头部红东谈主,在与其他平台的竞争中并无较大上风,遴荐突出化也算适合场面。
骨子上,近几年,如涵果真因“头部红东谈主依赖症”而遭受到外界诟病。本年4月18日,如涵曾因张大奕的私东谈主生涯问题成为收罗热议的焦点,公司股价和市值也受此牵扯,股价一度着落近10%,市值在今夜间挥发2200万好意思元。
此外,笔据如涵发布的财报,2017-2019财年,包括张大奕在内的头部KOL所孝敬的GMV在公司总GMV中的占比分袂是60.7%、65.2%和54%;其中以张大奕的得益最为杰出,其在这三个财年的GMV占比递次为50.8%、52.4%和53.5%,可谓是一东谈主撑起了如涵GMV的半壁山河。
近期,这一情况似乎有所好转。如涵控股最新发布的财报炫耀,2021财年第二季度,如涵签约网红数目由2019年9月30日的146个加多至2020年9月30日的180个;其中头部网红的数目由5个加多至8个,肩部和腰部网红的数目则由26个加多至45个。同期,平台格式下8位头部网红产生的劳动收入只占总劳动收入的28%,莫得单一网红对总劳动收入的孝敬突出10%;肩腰部网红孝敬了5640万的收入,同比增长了46.2%,对总劳动收入孝敬达47%。
尽管如涵再度表示外界关于公司“头部红东谈主依赖过大”的质疑,但在莫岱青看来,如涵固然勉力在培养新的红东谈主,关联词现在仍困于公司超大部分的营收由张大奕等头部创造,其他的红东谈主们创造营收比举例故太少。
至于如涵突出化之后的走向,据媒体报谈,改日如涵不排斥会回回国内上市。沈萌也合计,本次突出化后,如涵应该不排斥回回国内A股阛阓,因为现在直播电商这个倡导在国内依然比较受接待。
而上述券商东谈主士合计,若公司突出化资金主要来自于创始团队,那么其退市后陆续保持突出化的可能性较高。若突出化资金开端于银行或其他金融机构天元证券_天元证券官网_实盘配资炒股,那么其退市后可能会冲击A股或港股。
声明:新浪网独家稿件,未经授权遮挡转载。 -->天元证券_天元证券官网_实盘配资炒股提示:本文来自互联网,不代表本网站观点。